


請求書が届かなくても60日以内に支払いが必要|取適法の支払遅延と経理の実務対応

おはようございます!代表の安田です。
取引先から請求書が届かなければ、代金を支払えなくても仕方がない――。
一般的な経理実務では、このように考えてしまいがちです。
しかし、「取適法」の対象となる取引では、請求書が届いていないことは、支払期限を過ぎてもよい理由にはなりません。
委託事業者は、中小受託事業者から物品等を受領した日から60日以内のできる限り短い期間内に支払期日を定め、その期日までに代金を支払う必要があります。
公正取引委員会が広告業を対象に実施した集中調査では、受注側からの請求書の提出が遅れたことを理由に代金を支払わず、「支払遅延」として指導された事例が確認されました。
つまり、経理部門が「請求書がまだ届いていない」と認識している間にも、法律上の支払期限は進んでいるということです。
本日は、取適法における60日ルール、請求書未着でも支払いが必要となる理由、違反しやすい支払条件、経理部門が整備すべき実務フローについて、公認会計士が解説します。
取適法とは
取適法とは、正式名称を「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」といい、「中小受託取引適正化法」の略称です。
従来の下請代金支払遅延等防止法、いわゆる下請法が改正され、2026年1月1日から「取適法」として施行されました。取適法は、発注側と受注側の取引を適正化し、中小受託事業者の利益を保護することを目的としています。
取適法の対象となるかどうかは、単に「取引先が中小企業か」という点だけで決まるわけではありません。次の要素を組み合わせて判定します。
判定要素 | 確認する内容 |
取引の内容 | 製造委託、修理委託、情報成果物作成委託、役務提供委託、特定運送委託など |
当事者の規模 | 資本金または従業員数に関する基準 |
当事者の立場 | 委託事業者と中小受託事業者の関係 |
発注日 | 原則として2026年1月1日以後の発注か |
したがって、すべての業務委託取引に60日ルールが一律に適用されるわけではありません。まずは、自社の取引が取適法の対象となるかを確認する必要があります。
取適法の「60日ルール」とは
取適法では、委託事業者に対して、製造委託等代金の支払期日を次の範囲内で定めることを求めています。
中小受託事業者の給付を受領した日から60日以内のできる限り短い期間
物品の製造委託などでは、原則として物品等を受領した日が起算日となります。
役務提供委託では、中小受託事業者から役務の提供を受けた日が起算日です。委託事業者が納品物の検査を行う場合であっても、原則として検査の完了日ではなく、給付を受領した日から支払期限を計算します。
<条文上の整理>
取適法の規定 | 内容 |
第3条第1項 | 支払期日を受領日から60日以内のできる限り短い期間内に定める義務 |
第5条第1項第2号 | 定めた支払期日を過ぎても代金を支払わない「支払遅延」の禁止 |
公正取引委員会Q&A Q77 | 請求書が未提出でも、支払期日までに支払う必要があることを明示 |
厳密には、「60日以内に支払期日を定める義務」が第3条第1項に定められ、その支払期日を過ぎても支払わない行為が、第5条第1項第2号の支払遅延に該当します。
請求書が届いていなくても支払いが必要
取適法上の支払期限は、請求書を受領した日から計算するのではありません。
物品等の受領日や、役務提供を受けた日から計算します。
公正取引委員会の取適法Q&Aでは、請求書の提出が遅れた場合について、次の考え方が明確に示されています。
請求書の提出の有無にかかわらず支払う必要がある
受領後60日以内に定めた支払期日までに代金を支払う
社内手続上請求書が必要な場合は、十分な提出期間を確保する
請求書が遅れている場合は、速やかに提出を督促する
したがって、「請求書が届かなかったので翌月に回した」という処理では、取適法違反となる可能性があります。

請求書の発行日や受領日は、取引先への支払処理を行ううえで重要な情報です。
しかし、取適法上の60日を計算する起点とは一致しないことに注意が必要です。
広告業への集中調査で71件を指導
公正取引委員会と中小企業庁は、特定の業種・業界における取引適正化を進めるため、取適法違反の疑いがある行為について集中調査を実施しています。
2026年6月に公表された広告業に対する集中調査では、発注側の広告業者と、受注側の広告制作業者との取引について、71件の指導が行われました。
主な違反行為は、次のとおりです。
違反行為 | 内容の例 |
書面の不明示・明示不備 | 発注内容や支払条件などを適切に明示していない |
支払遅延 | 60日を超える可能性がある支払制度や、請求書の遅れを理由とした未払い |
不当な給付内容の変更 | 受注者に責任がない修正などを無償で行わせる |
不当な経済上の利益の提供要請 | 費用を負担せず、受注者に保管や作業などを求める |
支払遅延については、特に次の事例が確認されています。
60日を超える可能性がある支払制度
広告業者が「毎月末日納品締切、翌々月末日支払」といった支払制度を採用していた事例です。
例えば、1月1日に納品されたものを3月31日に支払う制度では、受領日から60日を超えてしまいます。
月末締めの支払制度では、同じ締日・支払日であっても、月初に納品された取引ほど支払までの日数が長くなります。
請求書の提出遅れを理由とした未払い
広告制作業者から請求書が届いていないことを理由として、定めた支払期日までに代金を支払っていなかった事例も複数確認されました。
公正取引委員会は、請求書の提出が遅れた場合でも、受領日から60日以内に定めた支払期日までに、代金の全額を支払うよう指導しています。
「翌々月末払い」が直ちに違法とは限らないが要注意
「翌々月末払い」という支払条件が、すべて直ちに取適法違反となるわけではありません。
問題となるのは、実際の受領日から支払日までの日数が、60日を超える可能性があることです。
<支払条件のリスク例>
支払条件 | 主なリスク |
月末締め・翌月末払い | 通常は60日以内に収まりやすいが、個別確認が必要 |
月末締め・翌々月末払い | 月初受領分などが60日を超える可能性が高い |
請求書到着月の翌月末払い | 請求書の到着が遅れると、受領日から60日を超えやすい |
検収月の翌月末払い | 検収に時間を要すると、受領日基準では60日を超える可能性 |
顧客から入金後に支払う | 入金日が遅れれば、受領日から60日を超える可能性 |
成果物の利用開始後に支払う | 利用開始日ではなく受領日が起算日となる可能性 |
支払条件を契約書に記載している場合でも、その条件自体が60日を超える可能性を含んでいれば問題となります。
「従来からこの支払条件で運用してきた」「業界では一般的である」といった事情だけで、取適法違反を回避できるわけではありません。
なぜ請求書未着による支払遅延が起きるのか
多くの企業では、経理部門が請求書を受領してから支払処理を開始します。
一般的な業務フローは、次のようなものです。
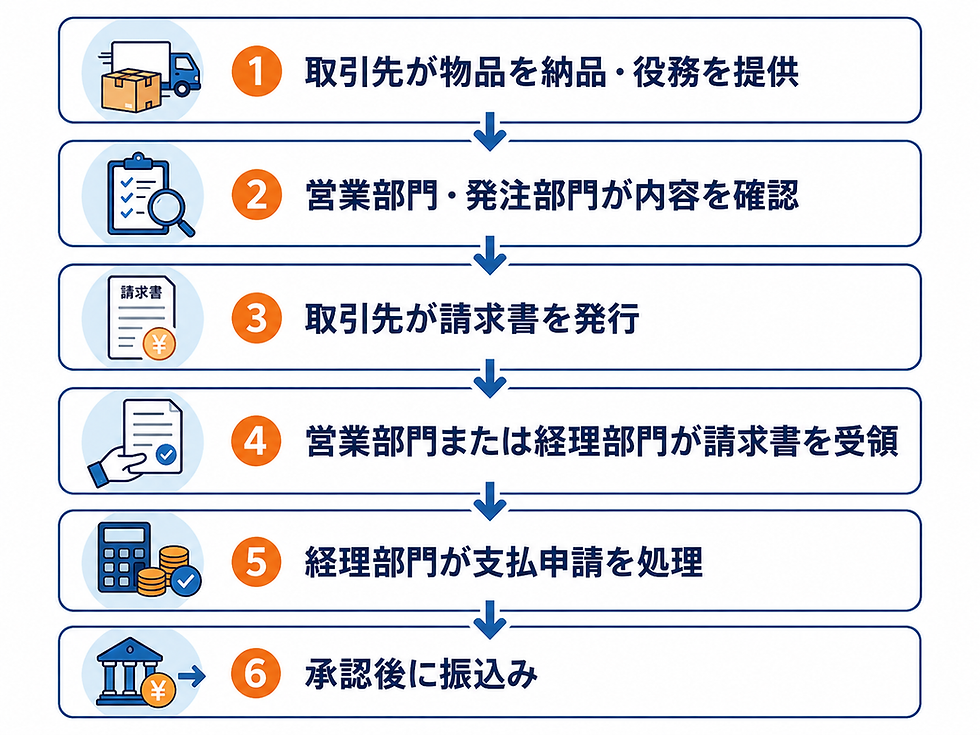
このフローでは、次のいずれかが発生すると支払いが遅れます。
取引先が請求書を発行していない
請求書が担当者個人に届いたままになっている
担当者が経理部門への提出を忘れている
請求内容の確認に時間がかかっている
発注情報と請求書の内容が一致しない
支払申請や社内承認が締日に間に合わない
月次の支払処理が一度しかない
取適法では、このような社内事情があっても、原則として支払期限が延長されるわけではありません。
つまり、経理部門が把握していない取引でも、発注部門がすでに成果物を受領していれば、60日ルールの時計は動き始めています。
経理部門が整備すべき支払管理フロー
請求書未着による支払遅延を防止するためには、請求書を起点に支払いを管理するだけでは不十分です。
物品等の受領日や役務提供日を起点として管理する仕組みが必要です。
<実務対応1 取適法の対象取引を特定する>
最初に、自社が行なっている取引のうち、どの取引が取適法の対象となるかを整理します。
対象取引の判定が経理担当者だけでは難しい場合は、法務部門、購買部門、営業部門などと連携する必要があります。
取適法の対象であるかを支払時に一件ずつ判定するのではなく、取引先マスターや契約マスターに、次のような項目を設ける方法が考えられます。
管理項目 | 登録内容の例 |
取適法対象区分 | 対象・対象外・要確認 |
取引区分 | 製造、修理、情報成果物、役務、運送など |
発注部門 | 営業部、制作部、購買部など |
標準支払条件 | 月末締め翌月末払いなど |
支払期限管理 | 受領日から60日以内か |
担当者 | 請求書の回収責任者 |
<実務対応2 納品日・役務提供日を経理部門と共有する>
請求書が届くまで経理部門が取引の存在を把握できない状態では、期限管理ができません。
そのため、発注部門が物品等を受領した時点で、次の情報を経理部門に共有する仕組みが必要です。
取引先名
発注内容
発注金額
物品等の受領日
役務提供日または提供期間
支払予定日
請求書の受領状況
発注担当者
購買管理システムやワークフローシステムがある場合は、受領日を登録すると、支払期限を自動計算する仕組みを設けることも考えられます。
<実務対応3 請求書未着一覧を作成する>
月末や支払締日の直前だけでなく、定期的に請求書未着の取引を確認します。
例えば、受領日から一定期間が経過した取引を一覧化し、担当部署に確認する方法が有効です。
請求書未着管理表の例
取引先 | 受領日 | 支払期日 | 請求書 | 担当部署 | 対応状況 |
A社 | 4月10日 | 5月31日 | 未着 | 制作部 | 5月15日督促 |
B社 | 4月20日 | 6月10日 | 受領済み | 営業部 | 支払申請済み |
C社 | 5月1日 | 6月30日 | 未着 | 購買部 | 金額確認中 |
期限間近の取引だけでなく、請求書の発行が遅れる傾向にある取引先も把握しておくと、早めに対応できます。
<実務対応4 請求書がなくても支払える例外手続を検討する>
取適法の対象取引では、請求書が未着であっても、支払期限を守る必要があります。
そこで、社内ルールとして、請求書が届かない場合の例外処理をあらかじめ定めておくことが重要です。
実務上は、例えば次の資料に基づいて支払金額を確認することが考えられます。
発注書
契約書
納品書
検収記録
作業報告書
見積書
発注部門による支払申請書
取引先への金額確認記録
ただし、実際にどの資料をもって支払承認を行うかは、会社の内部統制、契約条件、会計処理などを踏まえて設計する必要があります。
「請求書がないから払えない」という社内ルールが、結果として法定期限を超過させないようにすることが重要です。
<実務対応5 支払条件を一斉点検する>
既存契約や支払先マスターに、次のような条件が設定されていないか確認しましょう。
月末締め翌々月末払い
検収月末締め翌々月払い
請求書受領月の翌月末払い
得意先からの入金後に支払う
発注部門の承認後に支払期日を決める
請求書が締日に間に合わなければ翌月回し
支払日が年数回に限定されている
取適法対象取引については、個々の受領日から実際の支払日までの日数を検証し、60日を超える可能性がある支払条件を見直す必要があります。
経理部門だけの対応では不十分
請求書未着による支払遅延は、経理部門だけで防止できる問題ではありません。
経理部門は、取引先がいつ成果物を納品したのか、いつ役務を提供したのかを、必ずしも把握していないためです。
<部門別の主な役割>
部門 | 主な役割 |
発注・営業部門 | 発注内容、納品日、役務提供日を正確に登録する |
購買部門 | 取適法対象取引と支払条件を確認する |
経理部門 | 支払期限、請求書未着、支払状況を管理する |
法務部門 | 契約条件や対象取引の判定を支援する |
情報システム部門 | 受領日を起点とした期限管理機能を整備する |
内部監査部門 | 支払遅延の有無や管理手続の運用状況を確認する |
特に、発注部門が納品や役務提供の事実を登録しなければ、経理部門は支払期限を管理できません。
取適法への対応は、単なる経理処理の見直しではなく、発注から検収、請求、支払いまでの業務プロセス全体の見直しと考えるべきでしょう。
取適法違反となった場合の影響
取適法違反が認められた場合には、公正取引委員会による指導や勧告などの対象となる可能性があります。
勧告は、違反行為の是正を求める行政上の措置であり、公正取引委員会は取適法に基づく勧告案件を事業者名とともに公表しています。
支払遅延が生じると、単に支払いを行えば終わるとは限りません。
企業にとっては、次のような影響が考えられます。
影響 | 内容 |
行政対応 | 公正取引委員会等による調査、指導、勧告 |
社名公表 | 勧告案件として社名や違反概要が公表される可能性 |
取引先への影響 | 中小受託事業者との信頼関係の悪化 |
社内対応 | 過去取引の調査や支払条件の見直しが必要 |
レピュテーション | 取引適正化に消極的な企業との評価を受ける可能性 |
資金面 | 遅延代金や遅延利息への対応 |
経理部門としては、支払遅延が発生した後に対応するのではなく、期限超過を未然に防止する仕組みを整備することが重要です。
【チェックリスト】請求書未着による支払遅延を防ぐための確認事項
確認項目 | 確認 |
自社の取適法対象取引を整理している | □ |
取引先マスターに取適法対象区分を登録している | □ |
物品等の受領日を記録している | □ |
役務提供日または提供期間を記録している | □ |
支払期日を受領日から60日以内に設定している | □ |
請求書受領日を支払期限の起算日としていない | □ |
請求書未着取引を定期的に一覧化している | □ |
発注部門と経理部門が受領情報を共有している | □ |
請求書未着時の支払手続を定めている | □ |
月末締め翌々月末払い等の条件を点検している | □ |
支払期限を超過した取引を定期的に分析している | □ |
取適法について関係部署への研修を行っている | □ |
まとめ
取適法の対象取引では、委託事業者は、物品等の受領日から60日以内のできる限り短い期間内に支払期日を定め、その期日までに代金を支払わなければなりません。
受注側から請求書が届いていない場合でも、原則として支払期限は延長されません。
今回のポイントは、次のとおりです。
支払期限は請求書の受領日ではなく、物品等の受領日や役務提供日から計算する
請求書未着を理由として支払いを翌月に回すと、支払遅延となる可能性がある
「月末締め翌々月末払い」などは、60日を超える可能性がある
検収日や請求書到着日を起点とした管理だけでは不十分
発注部門と経理部門が受領情報を共有する必要がある
請求書未着時でも期限内に支払える社内手続を整備する必要がある
請求書を受領してから支払処理を開始するフローは、経理実務としては自然です。
しかし、取適法では、請求書が経理部門に届く前から支払期限が進んでいます。
経理部門は、請求書を管理するだけでなく、発注・納品・役務提供の情報を把握し、受領日を起点として支払期限を管理する体制へ見直すことが重要です。
神戸での起業や開業に関するご相談、確定申告にお困りの方、顧問税理士をお探しの方は安田亮公認会計士・税理士事務所までお問い合わせください!
<あわせて読みたい>
【この記事の執筆者】
安田 亮(公認会計士・税理士)
安田亮公認会計士・税理士事務所 代表
京都大学経済学部在学中に公認会計士試験に合格。有限責任 あずさ監査法人、株式会社神戸製鋼所での実務経験を経て、2018年に神戸市で独立。
現在は、中小企業から上場企業に対する税務顧問、決算支援、税効果会計、連結決算、新リース会計基準への対応、組織再編、補助金・助成金に関する支援などを行なっています。また、金融機関や大手企業が運営する税務・会計・経営分野のWebメディアにおいて、記事の執筆・監修にも携わっています。
事務所ブログでは、税制改正や会計基準、経営実務に関する情報を、専門用語をできるだけかみ砕き、経営者や経理担当者の方に役立つ形で解説しています。


コメント